5세대 실손보험 보장내용이 다시 관심을 받고 있어요. 금융위원회가 오늘 11월 19일, 2013년 3월 이전에 가입한 초기 실손보험을 5세대로 바꾸면 3년간 보험료를 50% 할인해 주는 제도를 11월 23일부터 시행한다고 밝혔거든요.
할인만 보고 바꾸기 전에 무엇이 넓어지고 무엇이 줄었는지 먼저 알아야 손해를 안 봐요. 4세대와의 차이부터 전환 할인 대상, 유지할 때 쓸 수 있는 선택형 할인특약까지 차례대로 정리했어요.
■ CONTENTS
1. 5세대 실손보험 보장내용, 4세대와 뭐가 달라졌나요
2. 11월 23일부터 전환 할인, 누가 얼마나 받나요
3. 중증·비중증 비급여 한도와 자기부담률
4. 보장에서 빠진 항목과 보험료 차이
5. 전환할까 유지할까, 선택형 할인특약까지 비교
6. 자주 묻는 질문
5세대 실손보험 보장내용, 4세대와 뭐가 달라졌나요
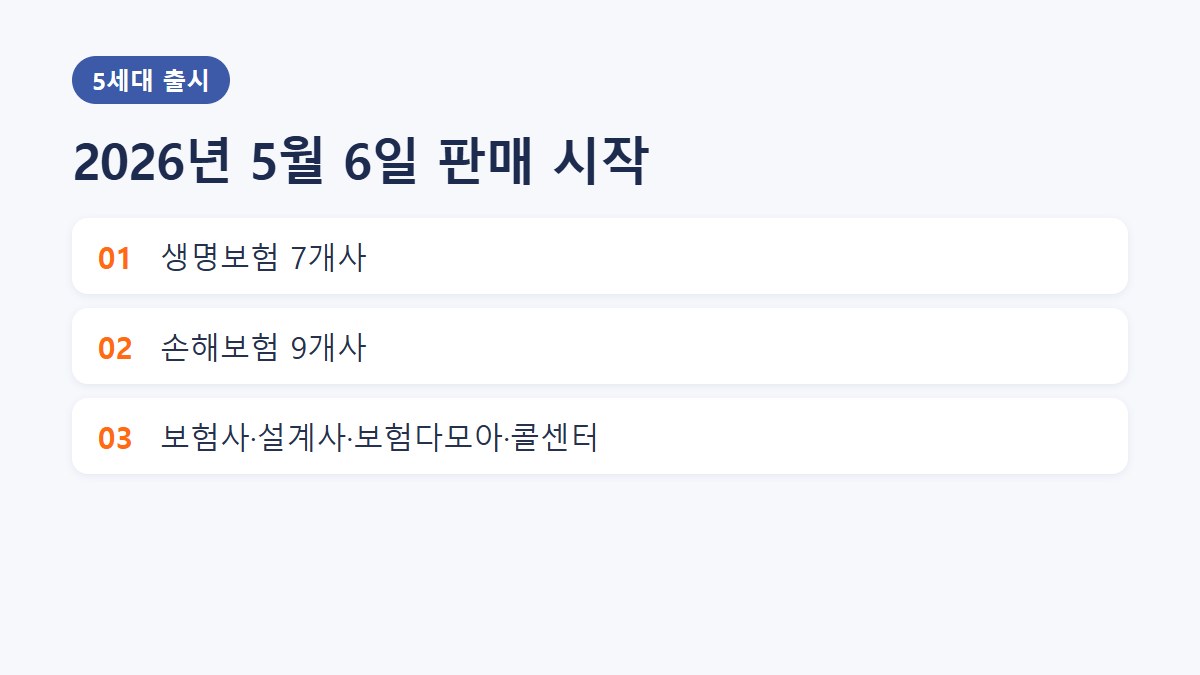
5세대 실손보험은 2026년 5월 6일 출시됐어요. 핵심은 꼭 필요한 급여 의료비와 중증 질환 치료비는 두텁게, 과잉 이용이 많던 비중증 비급여는 줄이고 그만큼 보험료를 낮춘 구조예요.
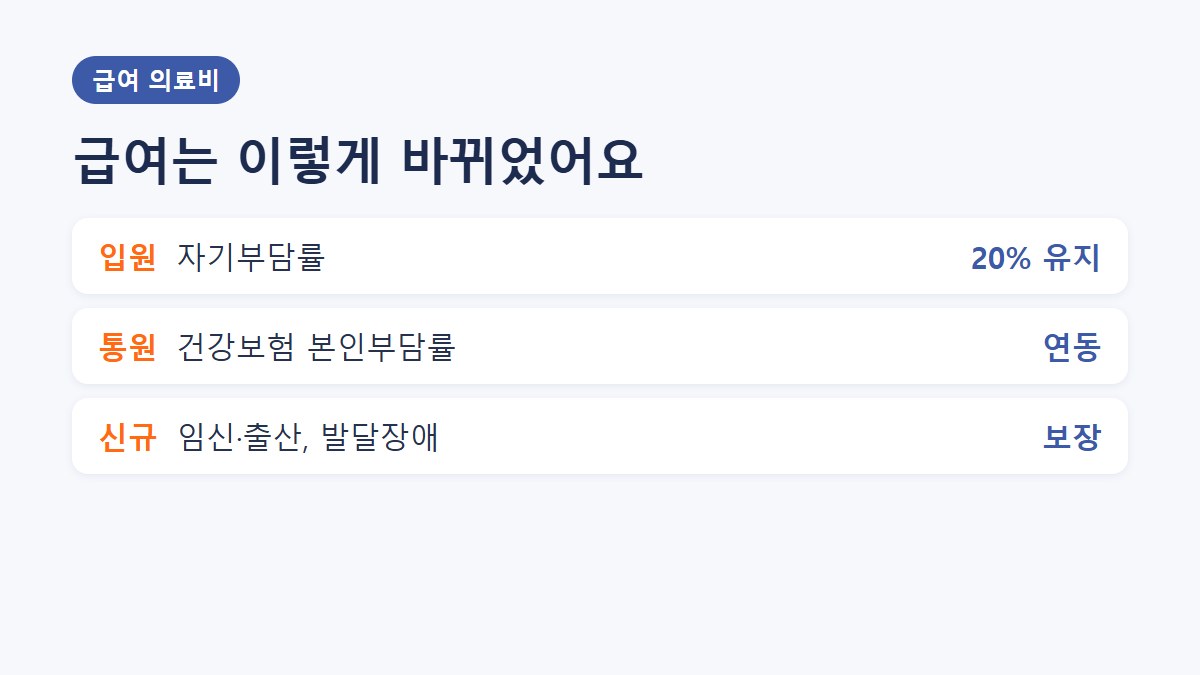
급여 입원은 지금처럼 자기부담률 20%가 그대로예요. 급여 통원은 건강보험 본인부담률과 연동돼서, 건강보험에서 본인부담이 큰 항목일수록 실손에서도 내 부담이 커져요.
새로 생긴 보장도 있어요. 임신·출산과 발달장애 급여 의료비를 새로 보장하는데, 임신·출산은 분만예정일로부터 280일 이전에 가입해야 하고, 발달장애는 태아 때 가입하면 18세까지 보장돼요.
비급여는 둘로 나뉘었어요. 암, 뇌혈관·심장질환, 희귀난치성질환처럼 건강보험 산정특례 대상 질환은 특약1 중증 비급여, 나머지는 특약2 비중증 비급여로 따로 가입해요.
✅ 5세대 실손보험 보장내용 한 줄 요약
- 급여 입원: 자기부담 20% 유지
- 급여 통원: 건강보험 본인부담률과 연동
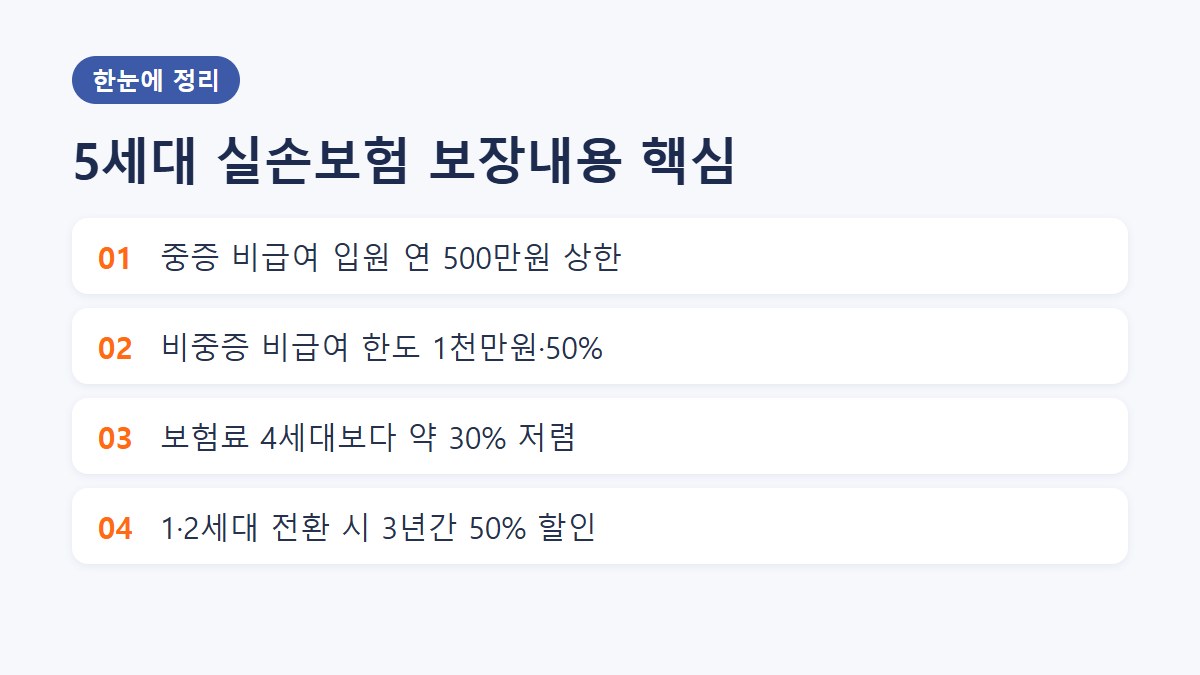
- 중증 비급여: 보장 유지 + 상급·종합병원 입원 연 500만원 자기부담 상한 신설
- 비중증 비급여: 한도 1천만원, 자기부담 50%로 축소
11월 23일부터 전환 할인, 누가 얼마나 받나요
대상은 2013년 3월 이전에 가입한 재가입 조건 없는 1·2세대 실손보험이에요. 금융당국은 약 1,630만 명이 해당한다고 봤어요.
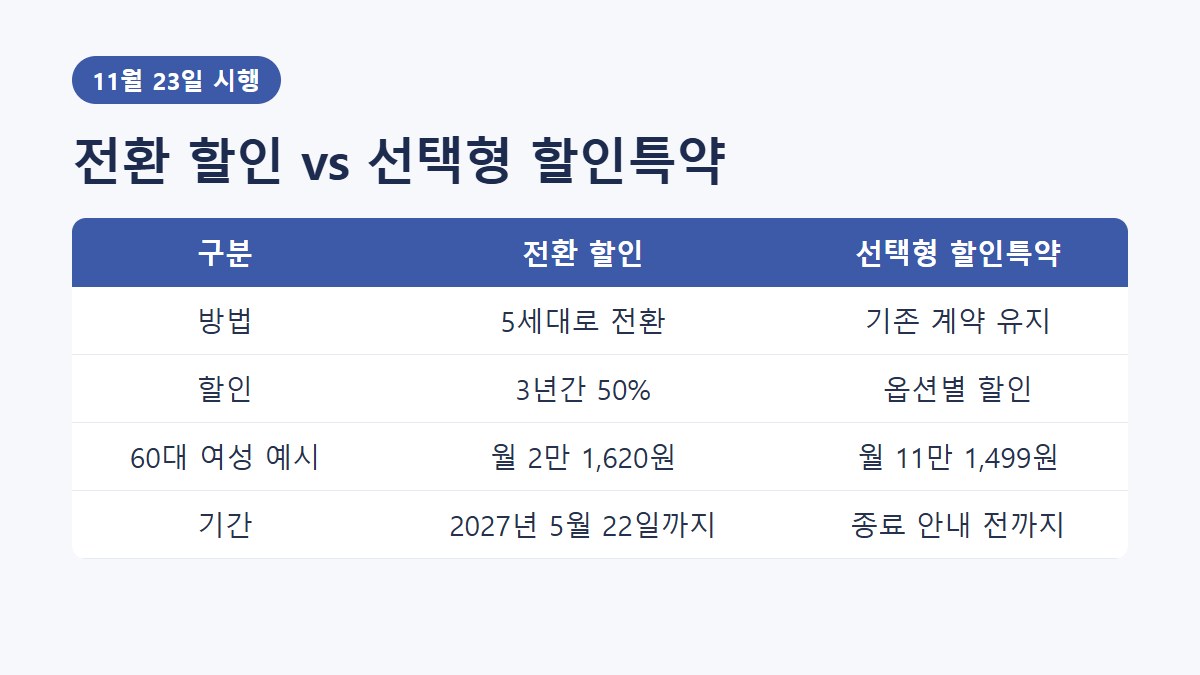
이 계약을 5세대로 바꾸면 3년 동안 5세대 보험료의 50%를 할인받아요. 신청은 11월 23일부터 6개월간, 내년 5월 22일까지 받고 별도 가입 심사는 없어요.
금융당국이 든 예시를 보면 1세대 실손에 가입한 60대 여성의 월 보험료 17만 6,982원이 전환 할인 뒤 월 2만 1,620원으로 87.8% 줄어요. 할인 전 5세대 보험료는 월 4만 3,241원이에요.
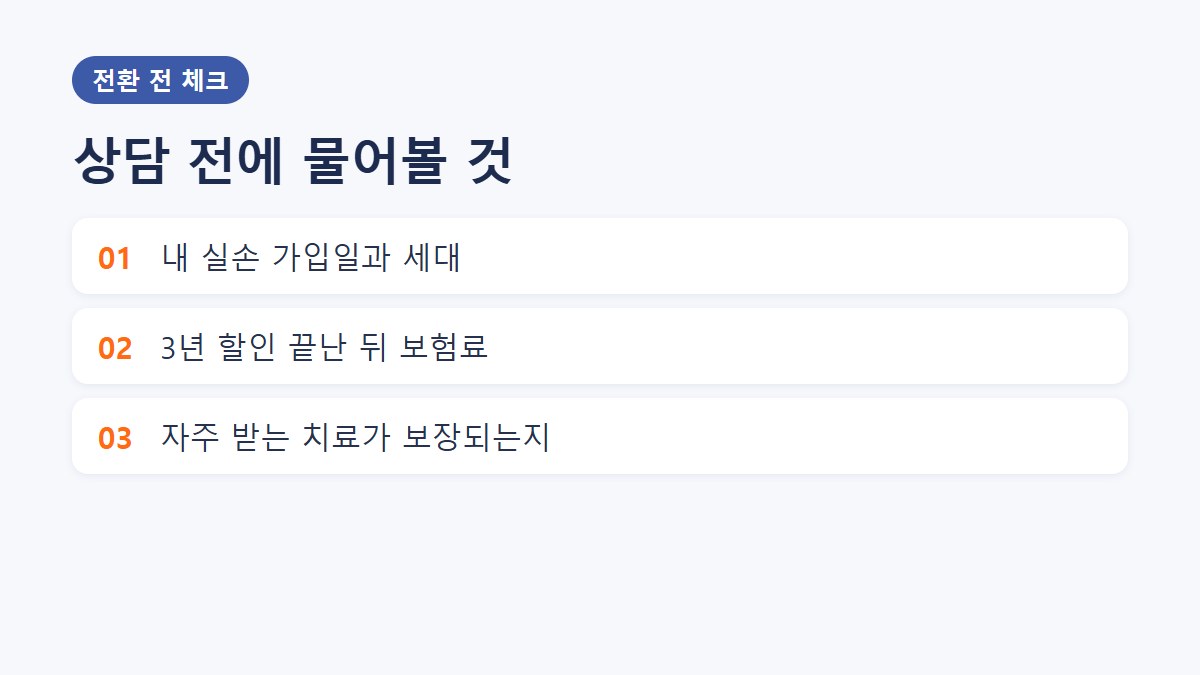
전환은 지금 가입한 보험회사의 5세대 상품으로 하는 거라, 먼저 내 실손보험이 언제 어느 회사에 가입한 몇 세대 상품인지부터 확인해 보세요.
중증·비중증 비급여 한도와 자기부담률
5세대 실손보험 보장내용에서 가장 크게 바뀐 곳이 비급여예요. 4세대와 나란히 놓으면 중증은 더 든든해지고, 비중증은 확실히 줄었어요.
| 구분 | 4세대 | 5세대 중증(특약1) | 5세대 비중증(특약2) |
| 연간 한도 | 5천만원 | 5천만원 | 1천만원 |
| 통원 한도 | 회당 20만원 | 회당 20만원 | 하루 20만원 |
| 입원 자기부담 | 30% | 30% | 50% |
| 통원 자기부담 | 30%와 3만원 중 큰 금액 | 30%와 3만원 중 큰 금액 | 50%와 5만원 중 큰 금액 |
| 자기부담 상한 | 없음 | 상급·종합병원 입원 연 500만원 | 없음 |
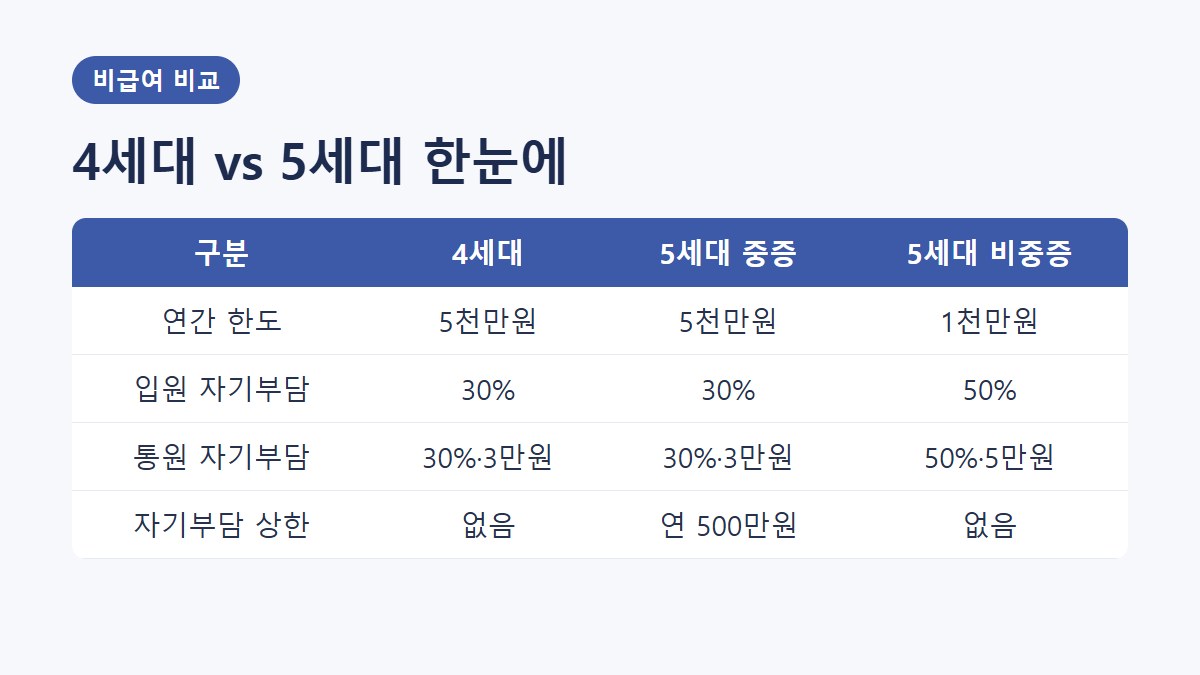
📌 예시 1 (중증 비급여 입원비 5,000만원): 4세대는 30%인 1,500만원을 내가 냈지만, 5세대는 상급·종합병원 입원이면 연간 자기부담 500만원에서 멈춰요.
📌 예시 2 (비중증 비급여 치료비 100만원): 4세대는 30만원을 냈는데, 5세대 특약2에서는 50만원을 내야 해요.
비중증 비급여에는 병·의원 입원 회당 300만원 한도도 새로 생겼어요. 비급여 보험금을 많이 받으면 다음 해 보험료가 오르는 할인·할증은 특약2에만 적용되고 중증 특약1에는 적용되지 않아요.
함께 보면 좋은 글
실손24 청구방법, 실손24 홈페이지 이용법과 실손보험 청구서류 금액별 정리
건강보험료 계산, 지역가입자 건강보험료 계산과 건강보험료 환급금조회까지
보장에서 빠진 항목과 보험료 차이
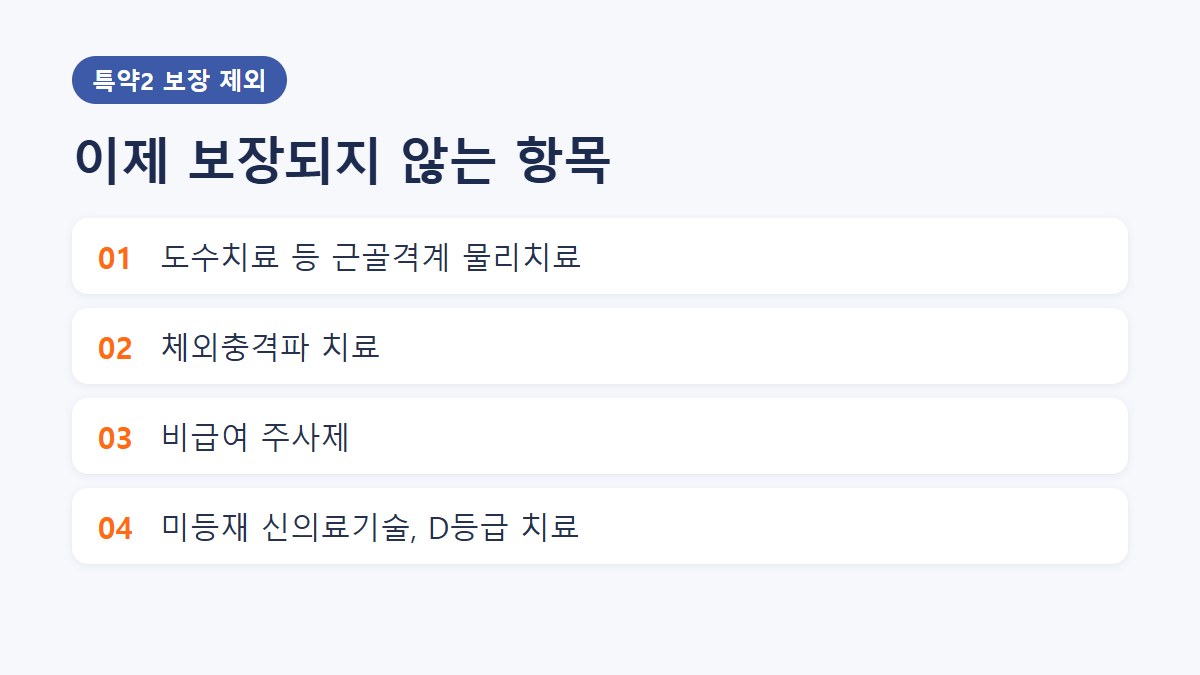
비중증 비급여 가운데 과잉 이용 우려가 큰 항목은 아예 보장에서 빠졌어요. 도수치료 같은 근골격계 물리치료, 체외충격파 치료, 비급여 주사제, 미등재 신의료기술이 대표적이에요.
한국보건의료연구원 의료기술 재평가에서 D등급, 즉 권고하지 않음을 받은 치료도 특약1과 특약2 모두에서 빠져요. 도수치료를 자주 받는 분이라면 이 부분이 가장 크게 체감될 거예요.
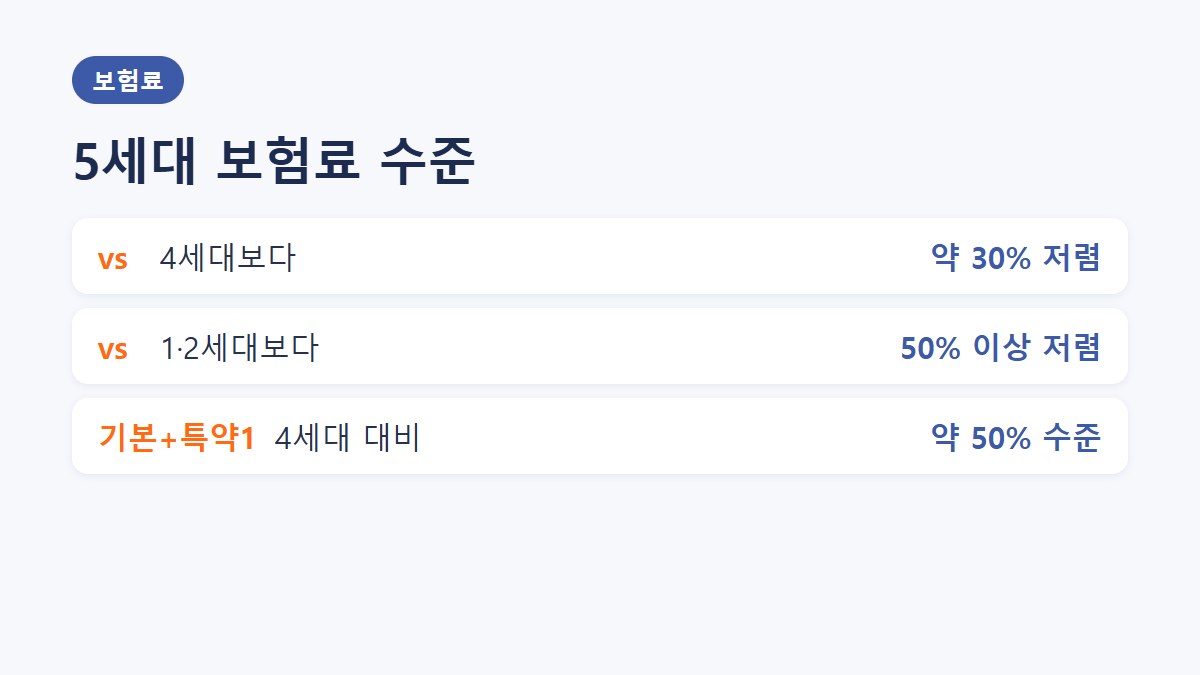
5세대 실손보험 보장내용이 줄어든 대신 보험료는 많이 내려갔어요. 5세대 보험료는 4세대보다 약 30%, 1·2세대보다는 최소 50% 이상 저렴하고, 급여 기본계약과 중증 특약1만 가입하면 4세대의 약 50% 수준이에요.
5세대 실손보험 보장내용 가운데 비급여 특약은 골라서 가입할 수 있어요. 병원을 거의 안 가는 분은 기본계약과 특약1만, 비급여 진료가 잦은 분은 특약2까지 넣는 식으로 내 의료 이용에 맞출 수 있죠.
전환할까 유지할까, 선택형 할인특약까지 비교
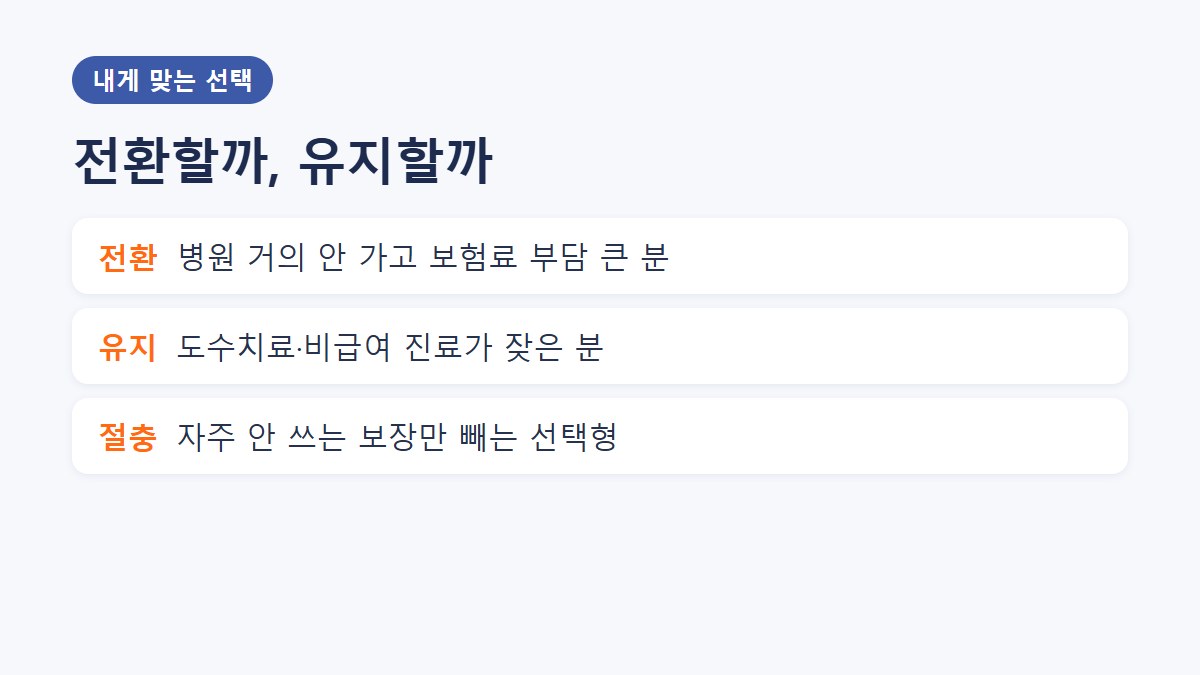
5세대 실손보험 보장내용을 보고 망설여진다면 기존 계약을 꼭 바꿔야 하는 건 아니에요. 1·2세대를 유지하면서 보험료만 낮추고 싶다면 11월 23일부터 함께 시행되는 선택형 할인특약을 쓸 수 있어요.
선택형 할인특약은 도수치료 등 근골격계 물리치료·체외충격파·비급여 주사제 제외, 비급여 MRI·MRA 제외, 자기부담률 20% 적용 가운데 원하는 옵션을 고르는 방식이에요. 첫 번째 옵션만 고르면 예상 할인율은 약 15~20%이고, 앞의 60대 여성 사례는 월 11만 1,499원으로 37.0% 줄었어요.
✅ 이런 분은 전환을, 이런 분은 유지를
- 전환이 유리할 수 있는 분: 병원을 거의 안 가고 비싼 보험료가 부담인 분
- 유지가 나을 수 있는 분: 도수치료, 비급여 주사 등을 자주 받거나 지병으로 비급여 진료가 잦은 분
- 중간 선택: 유지하면서 자주 안 쓰는 보장만 빼는 선택형 할인특약
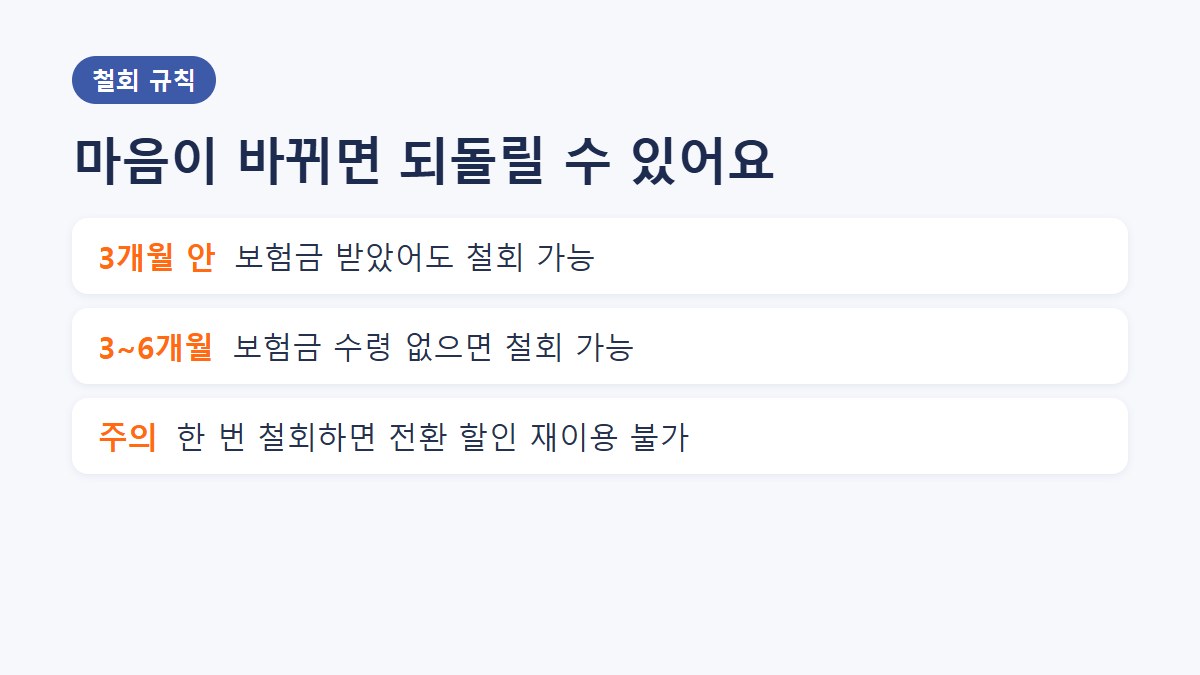
마음이 바뀌어도 되돌릴 길은 있어요. 전환 후 3개월 안에는 보험금 받을 일이 있었어도 철회할 수 있고, 3개월이 지나면 보험금 수령이 없을 때 6개월 이내에 철회할 수 있어요. 다만 한 번 철회하면 전환 할인은 다시 쓸 수 없어요.
💡 팁: 전환 할인은 3년이 지나면 끝나고, 5세대 보험료가 갱신으로 바뀌면 할인 기간에도 실제 납부액이 달라질 수 있어요. 3년 뒤 보험료까지 같이 물어보고 결정하세요.
함께 보면 좋은 글
자주 묻는 질문
Q. 5세대 실손보험 보장내용에서 도수치료는 보장되나요?
비중증 비급여인 도수치료 같은 근골격계 물리치료는 5세대 특약2에서 보장 대상에서 빠졌어요. 암 같은 산정특례 중증 질환 치료 목적이면 특약1에서 보장받을 수 있어요.
Q. 전환 할인은 언제까지 신청하나요?
2026년 11월 23일부터 2027년 5월 22일까지 6개월간 신청할 수 있고, 금융당국이 이후 연장 여부를 검토할 예정이에요.
Q. 3세대나 4세대 가입자도 50% 할인을 받나요?
50% 전환 할인은 2013년 3월 이전에 가입한 재가입 조건 없는 1·2세대 계약이 대상이에요. 다른 세대 가입자도 가입한 보험회사의 5세대로 전환할 수는 있지만 이 할인은 받을 수 없어요.
Q. 전환할 때 건강 심사를 다시 받나요?
기존 실손에서 같은 보험회사의 5세대로 전환할 때는 별도 심사가 없어요. 전환 전에는 2영업일 이내의 숙려기간이 있고, 설계사의 먼저 나서는 전환 권유 영업은 금지돼요.
5세대 실손보험 보장내용을 정리하면 중증 비급여는 연 500만원 자기부담 상한으로 더 든든해지고, 비중증 비급여는 한도 1천만원·자기부담 50%로 줄어든 대신 보험료가 4세대보다 약 30% 싸요. 1·2세대 가입자라면 11월 23일부터 가입한 보험회사에 전환 할인과 선택형 할인특약 견적을 함께 받아 비교해 보세요.
※ 이 글은 2026년 5월 6일 금융위원회 5세대 실손의료보험 출시 보도자료와 2026년 11월 19일 실손보험 점검회의 발표 기준으로 작성했습니다. 실제 보험료와 보장은 보험회사, 상품, 가입자에 따라 달라질 수 있습니다.